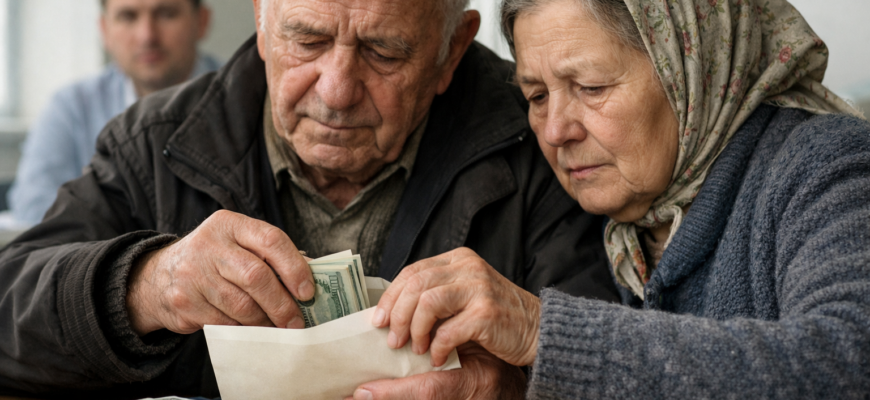
Старение населения в Европе, Японии и Китае создаёт предпосылки для долгосрочного спроса на доллар через пенсионные накопления и вложения в американские активы. Этот механизм связан с тем, куда пенсионные фонды и страховые компании направляют сбережения. Однако демографический сдвиг сам по себе не гарантирует укрепления американской валюты.
По демографическому прогнозу, к 2030 году число людей старше 60 лет превысит 1,4 млрд человек. К 2050 году оно достигнет 2,1 млрд. Для валютного рынка значение имеет то, как старение населения меняет потребление, накопления и потоки капитала между странами.
Как пенсионные накопления создают спрос на доллар
С возрастом меняется структура расходов: люди меньше покупают товары длительного пользования и больше тратят на услуги и здравоохранение. Одновременно сокращение рабочей силы ограничивает возможности экономики наращивать производство. Эти процессы влияют на перспективы роста стран, население которых стареет.
Связь со сбережениями проходит прежде всего через подготовку к пенсии. Люди накапливают средства для будущих выплат, а пенсионные фонды и страховые компании инвестируют эти деньги. Поэтому для оценки влияния демографии на валюты важно учитывать, какие активы выбирают такие организации.
Пенсионные фонды и страховщики управляют активами на десятки триллионов долларов. Часть этих средств они вкладывают в американские казначейские облигации, акции и недвижимость. Покупка долларовых активов за средства в других валютах создаёт спрос на доллар.
Американский рынок привлекает такие вложения сочетанием доходности и ликвидности. Для пенсионных фондов также важна возможность разместить средства на длительный срок. Если по мере старения населения объём накоплений растёт и фонды сохраняют долю американских активов, этот канал поддерживает спрос на валюту США.
В Европе и Японии фонды ищут доходность за пределами внутренних рынков. Разница процентных ставок влияет на выбор облигаций: более высокая доходность американских бумаг повышает интерес к ним. При этом итог вложений зависит и от валютного риска, поэтому одного сравнения ставок недостаточно.
Почему демографическая поддержка не гарантирует роста курса
В США население стареет медленнее, чем в Европе и Японии. Более высокая рождаемость и иммиграция поддерживают численность рабочей силы. Это даёт американской экономике относительное преимущество перед странами, где сокращение числа работников сильнее ограничивает рост и увеличивает нагрузку на пенсионную систему.
Китай также сталкивается с сокращением населения и увеличением доли пожилых людей. Эти изменения сдерживают внутренний спрос. Вместе с демографическими проблемами Европы и Японии они формируют фон, на котором инвесторы сравнивают перспективы американских активов с возможностями других рынков.
Но между старением населения и курсом доллара нет прямой зависимости. Для поддержки американской валюты нужен приток средств в долларовые инструменты. Сам рост числа пожилых людей ещё не показывает, какую часть накоплений фонды направят в США и сохранят ли прежнюю структуру вложений.
Ставки ФРС, состояние американской экономики и доверие к её активам продолжают влиять на инвестиционные решения. При кризисе в США пенсионные фонды могут пересмотреть стратегии. Поэтому демографию следует рассматривать как долгосрочный фактор спроса, а не как основание для однозначного прогноза курса на 2026–2027 годы.
Первый шаг при оценке такого прогноза — проверить, на чём он основан: на росте числа пожилых людей или на данных о вложениях пенсионных фондов в американские активы. Именно движение средств связывает демографические изменения со спросом на доллар.
