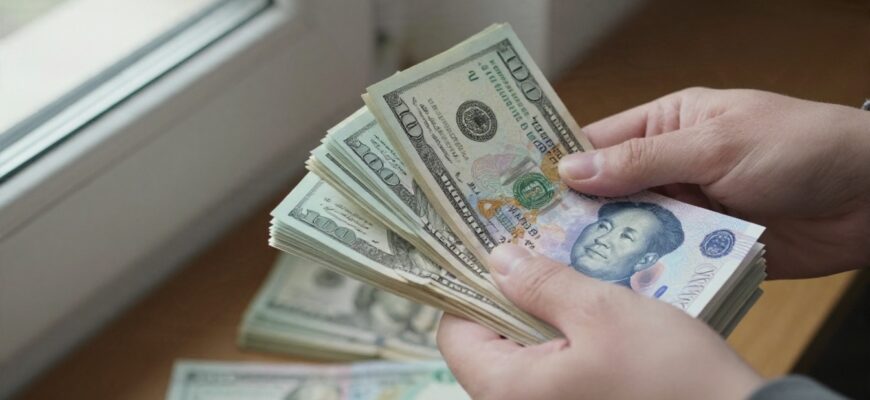
Если Китай к 2030 году сделает юань полностью конвертируемым, доллар получит дополнительного конкурента в мировых резервах. Однако такой сценарий сам по себе не означает обвала американской валюты: её позиции зависят также от международных расчётов, торгового финансирования и долговых рынков. Срок открытия китайского счёта операций с капиталом остаётся предположением.
Полная конвертируемость позволит иностранным инвесторам свободно покупать и продавать китайские активы, а китайским резидентам — переводить капитал за рубеж. Сейчас Пекин ограничивает эти операции. Контроль помогает властям сдерживать резкие перемещения средств и поддерживать курс юаня, поэтому отказ от него изменит условия как для инвесторов, так и для самого Китая.
Юань расширит возможности для резервов, но доллар сохранит опору на долговой рынок
Свободный обмен юаня и доступ к китайским активам дадут центральным банкам и суверенным фондам больше возможностей распределять вложения между валютами. В рассматриваемом сценарии доля юаня в мировых резервах может вырасти с менее 2% до 5–8% к середине 2030-х годов. Это прогноз, который зависит от открытия рынка капитала и доверия к новым правилам, а не гарантированный результат реформы.
Перераспределение резервов создаст давление на доллар, но не устранит другие причины спроса на него. Американскую валюту используют для международных платежей и торгового финансирования. Её позиции также поддерживает долговой рынок, сопоставимый с которым Китай не сможет создать только за счёт отмены ограничений на движение средств.
Китайский рынок облигаций уступает американскому по ликвидности и прозрачности. Иностранные инвесторы учитывают политические риски и ограничения доступа. Даже после открытия счёта капитала рынку потребуются годы, чтобы приблизиться к казначейскому рынку США по глубине. Поэтому рост доли юаня в резервах и сокращение роли доллара в остальных финансовых операциях могут идти с разной скоростью.
При этом Китай уже создал инфраструктуру для более широкого использования своей валюты. В неё входят система трансграничных расчётов CIPS и цифровой юань. В Гонконге работает офшорный рынок, а китайские биржи предлагают торговлю нефтью, металлами и железной рудой. Полная конвертируемость расширит возможности этой инфраструктуры, но сама по себе не снимет вопросы инвесторов к доступу на рынок и предсказуемости правил.
Свободное движение капитала увеличит риски для Китая
Открытие счёта капитала даст Китаю возможность привлекать более дешёвое финансирование и расширять использование юаня за рубежом. Одновременно инвесторы получат возможность быстро выводить деньги в периоды рыночного стресса. Такие оттоки способны усилить колебания курса и осложнить поддержку финансовой стабильности. Властям придётся выбирать между большей изменчивостью юаня и ограничениями, которые снизят доверие к свободе обмена.
Дополнительное давление на курс возникнет, если китайские резиденты начнут активнее переводить сбережения в зарубежные активы. В ответ Пекин может повысить ставки или вновь ограничить движение средств. Возврат к контролю вступит в противоречие с целью реформы: инвесторам нужна уверенность, что они смогут не только вложить деньги в Китай, но и вывести их обратно.
Изменения затронут и другие рынки. Гонконг и Сингапур смогут обслуживать новые потоки капитала, а валюты развивающихся стран столкнутся с риском оттока средств. Если инвесторы перенаправят часть вложений в Китай, давление почувствуют рынки Латинской Америки, Африки и Юго-Восточной Азии. Для доллара же главным ограничителем конкуренции останется разница в ликвидности долговых рынков и доверии к финансовым правилам.
Чтобы оценить этот сценарий, сначала отделите прогноз на 2030 год от факта открытия рынка: возможность полной конвертируемости юаня ещё не означает, что Китай отменил ограничения на движение капитала.
